Cảnh báo nguy cơ vi phạm pháp luật về thuế trong hoạt động kinh doanh vàng
Kinh doanh vàng là lĩnh vực có giá trị hàng hóa và giao dịch lớn, diễn ra thường xuyên, phương thức thanh toán đa dạng, đòi hỏi các cơ sở kinh doanh phải tuân thủ đầy đủ quy định về hóa đơn, chứng từ, kế toán và nghĩa vụ thuế. Thực tế công tác đấu tranh, phòng ngừa cho thấy, bên cạnh những doanh nghiệp, hộ kinh doanh chấp hành nghiêm quy định, vẫn còn trường hợp chưa quản lý, ghi nhận đầy đủ doanh thu, thực hiện chưa đúng quy định về hóa đơn, chứng từ và kê khai thuế. Những vi phạm này không chỉ tiềm ẩn nguy cơ thất thu ngân sách nhà nước mà còn có thể dẫn đến trách nhiệm pháp lý đối với tổ chức, cá nhân có liên quan.
02/10/2026
Trước những nguy cơ phát sinh vi phạm trong hoạt động kinh doanh vàng, Công an tỉnh Hưng Yên đã chủ động triển khai các biện pháp nắm tình hình, rà soát, xác minh hoạt động kinh doanh trên địa bàn; phối hợp với cơ quan chức năng làm rõ những dấu hiệu bất thường trong việc mua, bán hàng hóa, quản lý doanh thu, hóa đơn, chứng từ và thực hiện nghĩa vụ thuế. Qua công tác điều tra, xác minh các vụ việc liên quan đến hoạt động kinh doanh vàng, lực lượng Công an đã phối hợp với cơ quan thuế xác định doanh thu, dòng tiền và nghĩa vụ thuế phát sinh, qua đó làm rõ tính chất, mức độ vi phạm và xử lý theo quy định của pháp luật.
Qua công tác đấu tranh, phòng ngừa, lực lượng Công an ghi nhận một số hành vi vi phạm như không lập hoặc lập không đầy đủ hóa đơn khi bán hàng; không ghi chép đầy đủ các khoản thu vào sổ sách kế toán; sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán hàng hóa đầu vào; kê khai thiếu doanh thu, dẫn đến xác định không đúng nghĩa vụ thuế. Việc sử dụng tài khoản cá nhân để tiếp nhận tiền từ hoạt động kinh doanh nhưng không đối chiếu, hạch toán đầy đủ cũng tiềm ẩn nguy cơ bỏ sót doanh thu.
Điển hình, tại Công ty TNHH vàng bạc H.N, từ năm 2022 - 2025, doanh nghiệp nhiều lần mua vàng với tổng giá trị gần 3,95 tỷ đồng nhưng chưa thực hiện đầy đủ các yêu cầu về hồ sơ, hóa đơn, chứng từ và kê khai thuế liên quan. Cơ quan điều tra đồng thời xác định nhiều giao dịch bán vàng có tiền thanh toán chuyển vào tài khoản cá nhân của người quản lý, với tổng số tiền giao dịch qua tài khoản cá nhân trong các năm lên tới hàng tỷ đồng. Các khoản tiền này cần được đối chiếu với giao dịch thực tế, hóa đơn và sổ sách kế toán để xác định doanh thu và nghĩa vụ thuế; không được đồng nhất giá trị giao dịch với số tiền trốn thuế.
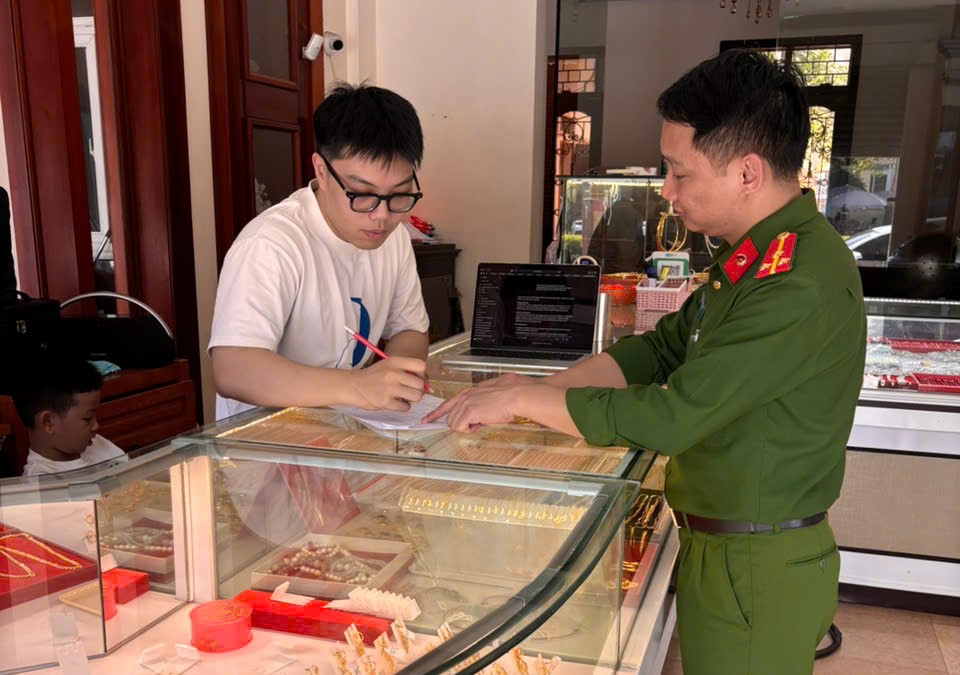
Những vi phạm nêu trên là vấn đề các doanh nghiệp, hộ kinh doanh cần đặc biệt lưu ý, bởi tùy tính chất, mức độ, hành vi vi phạm có thể bị xử phạt vi phạm hành chính, buộc khắc phục hậu quả; trường hợp đủ yếu tố cấu thành tội phạm sẽ bị truy cứu trách nhiệm hình sự. Vì vậy, việc nắm rõ và tuân thủ các quy định của pháp luật về hóa đơn, kế toán và thuế là yêu cầu cần thiết để phòng ngừa rủi ro pháp lý trong quá trình kinh doanh.
Theo khoản 1 Điều 200 Bộ luật Hình sự năm 2015, đã được sửa đổi, bổ sung, người thực hiện một trong các hành vi luật định để trốn thuế với số tiền từ 100 triệu đồng đến dưới 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng đáp ứng điều kiện về việc đã bị xử phạt vi phạm hành chính hoặc đã bị kết án theo quy định tại khoản này, có thể bị phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 03 tháng đến 01 năm. Các hành vi được quy định gồm:
“a) Không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế; nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế hoặc hết thời hạn gia hạn nộp hồ sơ khai thuế theo quy định của pháp luật;
b) Không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp;
c) Không xuất hóa đơn khi bán hàng hóa, dịch vụ hoặc ghi giá trị trên hóa đơn bán hàng thấp hơn giá trị thanh toán thực tế của hàng hóa, dịch vụ đã bán;
d) Sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán hàng hóa, nguyên liệu đầu vào trong hoạt động phát sinh nghĩa vụ thuế làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, số tiền thuế được giảm hoặc tăng số tiền thuế được khấu trừ, số tiền thuế được hoàn;
đ) Sử dụng chứng từ, tài liệu không hợp pháp khác để xác định sai số tiền thuế phải nộp, số tiền thuế được hoàn;
e) Khai sai với thực tế hàng hóa xuất khẩu, nhập khẩu mà không khai bổ sung hồ sơ khai thuế sau khi hàng hóa đã được thông quan, nếu không thuộc trường hợp quy định tại Điều 188 và Điều 189 của Bộ luật này;
g) Cố ý không kê khai hoặc khai sai về thuế đối với hàng hóa xuất khẩu, nhập khẩu, nếu không thuộc trường hợp quy định tại Điều 188 và Điều 189 của Bộ luật này;
h) Câu kết với người gửi hàng để nhập khẩu hàng hóa, nếu không thuộc trường hợp quy định tại Điều 188 và Điều 189 của Bộ luật này;
i) Sử dụng hàng hóa thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích quy định mà không khai báo việc chuyển đổi mục đích sử dụng với cơ quan quản lý thuế.”
Trường hợp số tiền trốn thuế từ 300 triệu đồng đến dưới 1 tỷ đồng hoặc thuộc các trường hợp định khung theo khoản 2 Điều 200, người phạm tội có thể bị phạt tiền từ 500 triệu đồng đến 1,5 tỷ đồng hoặc phạt tù từ 01 năm đến 03 năm. Trường hợp số tiền trốn thuế từ 1 tỷ đồng trở lên, mức hình phạt có thể là phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 02 năm đến 07 năm.
Đối với pháp nhân thương mại, tội “Trốn thuế” cũng thuộc nhóm tội mà pháp nhân có thể phải chịu trách nhiệm hình sự khi đáp ứng các điều kiện luật định; tùy trường hợp, pháp nhân có thể bị phạt tiền, đình chỉ hoạt động có thời hạn hoặc đình chỉ hoạt động vĩnh viễn.
Bên cạnh trách nhiệm hình sự, các hành vi vi phạm về thuế, hóa đơn còn có thể bị xử phạt vi phạm hành chính theo Nghị định số 125/2020/NĐ-CP và các văn bản sửa đổi, bổ sung, được hợp nhất tại Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Bộ Tài chính. Việc xác định hành vi khai sai, trốn thuế hoặc vi phạm về hóa đơn phải căn cứ hành vi cụ thể, hậu quả và các điều kiện áp dụng tương ứng; không phải mọi sai sót về hóa đơn, chứng từ đều là hành vi trốn thuế.
Theo Điều 17, hành vi trốn thuế thuộc diện xử phạt vi phạm hành chính bị phạt từ 01 đến 03 lần số tiền thuế trốn, tùy thuộc tình tiết tăng nặng, giảm nhẹ. Người vi phạm còn phải nộp đủ số tiền thuế trốn, tiền chậm nộp theo quy định và thực hiện các biện pháp khắc phục hậu quả áp dụng cho vụ việc. Đối với hành vi khai sai thuộc các trường hợp quy định tại Điều 16, mức phạt là 20% số tiền thuế khai thiếu hoặc số tiền thuế được miễn, giảm, hoàn cao hơn quy định; đồng thời phải thực hiện các biện pháp khắc phục hậu quả tương ứng.
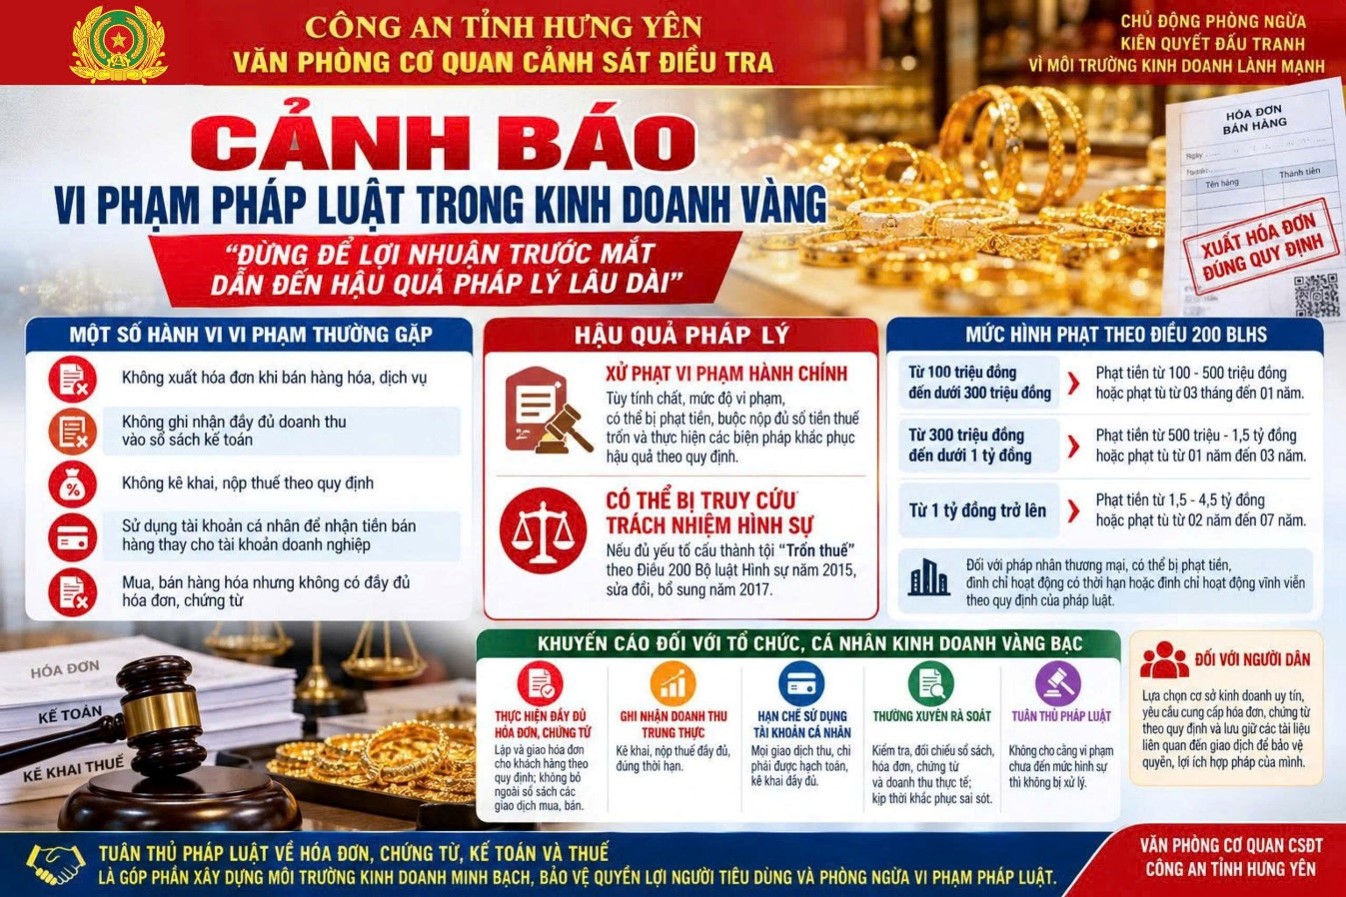
Qua công tác đấu tranh, phát hiện, xử lý các vi phạm trong lĩnh vực kinh doanh vàng trên địa bàn, Công an tỉnh Hưng Yên khuyến cáo các doanh nghiệp, hộ kinh doanh và cá nhân hoạt động trong lĩnh vực này chủ động rà soát, thực hiện nghiêm các quy định của pháp luật, phòng ngừa những rủi ro pháp lý có thể phát sinh:
Một là, thực hiện đầy đủ việc lập và giao hóa đơn, chứng từ khi bán hàng; bảo đảm thông tin, giá trị giao dịch trên hóa đơn phản ánh đúng thực tế; không để phát sinh các khoản doanh thu ngoài hệ thống sổ sách kế toán.
Hai là, ghi nhận trung thực, đầy đủ doanh thu và các khoản thu phát sinh; thực hiện kê khai, nộp thuế đúng, đủ và đúng thời hạn theo quy định; thường xuyên đối chiếu giữa doanh thu thực tế, hóa đơn, sổ sách kế toán và dòng tiền.
Ba là, quản lý chặt chẽ các phương thức thanh toán, thực hiện giao dịch qua tài khoản phù hợp với quy định pháp luật. Nếu phát sinh tiền thanh toán từ hoạt động kinh doanh qua tài khoản cá nhân của chủ doanh nghiệp, người quản lý hoặc nhân viên, phải xác định rõ nguồn tiền, đối chiếu với từng giao dịch và hạch toán, kê khai đầy đủ; không sử dụng tài khoản cá nhân để che giấu doanh thu.
Bốn là, kiểm soát nguồn gốc, hồ sơ và chứng từ đối với hàng hóa mua vào; lưu giữ đầy đủ tài liệu liên quan đến quá trình mua, bán vàng, bạc, trang sức để phục vụ việc kiểm tra, đối chiếu khi cần thiết.
Năm là, thường xuyên rà soát sổ sách kế toán, hóa đơn, chứng từ, doanh thu và nghĩa vụ thuế; khi phát hiện sai sót, chủ động liên hệ cơ quan thuế để được hướng dẫn khai bổ sung, điều chỉnh và khắc phục theo đúng quy định.
Sáu là, chủ động tìm hiểu các quy định và chế tài về thuế, hóa đơn; phối hợp, cung cấp đầy đủ, trung thực thông tin, tài liệu khi cơ quan chức năng yêu cầu. Việc tự khắc phục sai sót không đương nhiên loại trừ trách nhiệm pháp lý đối với hành vi đã thực hiện.
Các cơ sở kinh doanh vàng cần ghi nhận đầy đủ doanh thu, quản lý chặt chẽ hóa đơn, chứng từ và thực hiện đúng nghĩa vụ thuế. Việc tuân thủ các quy định này giúp phòng ngừa vi phạm, bảo đảm tính minh bạch trong hoạt động kinh doanh và bảo vệ quyền lợi người tiêu dùng./.
In
Chia sẻ
Tin đọc nhiều trong tuần

Đấu tranh, xử lý các nhóm đối tượng thực hiện hành vi đăng tải, chia sẻ trái phép thông tin trên không gian mạng
28/09/2026
Khởi tố, bắt tạm giam Đoàn Văn Sáng về tội "Giết người"
03/12/2025
Khai mạc Hội nghị Đảng ủy Công an Trung ương Quý III năm 2026
30/09/2026
Công bố điểm chuẩn vào các học viện, trường Công an nhân dân năm 2026
13/08/2026
Tập trung cao độ các công tác “về đích”, hoàn thành xuất sắc mọi mục tiêu, chỉ tiêu đã đề ra
29/09/2026Tin tức mới cập nhật
Cục Cảnh sát phòng cháy, chữa cháy và cứu nạn, cứu hộ đón nhận Huân chương Bảo vệ Tổ quốc hạng Nhất
02/10/2026
Cục Cảnh sát phòng cháy, chữa cháy và cứu nạn, cứu hộ đón nhận Huân chương Bảo vệ Tổ quốc hạng Nhất
02/10/2026
Học viện Cảnh sát nhân dân tổ chức chuỗi hoạt động gắn đào tạo với thực tiễn công tác và phục vụ Nhân dân tại TP Quảng Ninh
02/10/2026
Khai mạc phiên thứ nhất Đại hội đại biểu toàn quốc Hội Cựu Công an nhân dân Việt Nam lần thứ II
02/10/2026
Thanh Hóa: Khởi tố tiktoker “Minh Sầm Sơn”
02/10/2026
Quản lý sau cai nghiện ma túy, đồng hành với người sau cai nghiện tái hòa nhập cộng đồng
02/10/2026
Hải Phòng: Hai học sinh phường Bạch Đằng trả lại chiếc ví nhặt được có hơn 12 triệu đồng cho cụ bà
02/10/2026
Công an Hải Phòng đưa thủ tục hành chính đến gần hơn với người nước ngoài
02/10/2026
Thanh Hóa diễn tập chữa cháy, cứu nạn, cứu hộ cấp tỉnh tại AEON MALL
02/10/2026
Cảnh báo nguy cơ vi phạm pháp luật về thuế trong hoạt động kinh doanh vàng
02/10/2026
Cán bộ Công an tỉnh Quảng Ngãi kịp thời hiến máu, hiến tiểu cầu cứu sống nhiều bệnh nhân qua cơn nguy kịch
02/10/2026
Đào tạo nghề, tạo cơ hội tái hòa nhập cho học viên cai nghiện ma túy
02/10/2026Khởi tố, bắt tạm giam 01 đối tượng về hành vi xâm phạm sở hữu công nghiệp
02/10/2026
Khánh Hòa tăng cường công tác bảo đảm an ninh trật tự trong hoạt động du lịch
02/10/2026
Hoàn thiện chính sách, pháp luật về quản lý, thu hút vốn đầu tư nước ngoài tại Việt Nam trong kỷ nguyên mới bảo đảm kết hợp chặt chẽ giữa an ninh với kinh tế - xã hội, đối ngoại
02/10/2026
Cán bộ Công an TP Huế cùng người dân nhảy xuống sông cứu người
02/10/2026
Bộ Công an tổ chức diễn tập phương án “Giải quyết tình huống tập trung đông người, gây rối an ninh, trật tự, bạo loạn, khủng bố tại địa bàn Tây Nguyên”
02/10/2026
Công an Ninh Bình tăng cường phòng ngừa, đấu tranh với vi phạm pháp luật trong hoạt động khai thác, vận chuyển, tàng trữ, tiêu thụ khoáng sản
02/10/2026
Công an tỉnh Quảng Ngãi liên tiếp kịp thời hỗ trợ người đi lạc trở về với gia đình
02/10/2026
Ngăn chặn nguy cơ lừa đảo qua mạng với thủ đoạn giả danh cán bộ bệnh viện đặt mua hàng
02/10/2026Chỉ đạo điều hành
Lãnh đạo Bộ Công an gửi Thư khen Công an tỉnh Thanh Hóa
25/09/2026
Nâng mức cho vay đối với người chấp hành xong án phạt tù lên 200 triệu đồng
24/09/2026
Lực lượng Công an nhân dân chủ động ứng phó, khắc phục hậu quả mưa lũ
22/09/2026Lực lượng Công an chủ động ứng phó với diễn biến áp thấp nhiệt đới và mưa lớn
11/09/2026
Từ Bệnh xá 265 đến Bệnh viện 19-8 hôm nay: 65 năm xây dựng niềm tin của người thầy thuốc Công an
10/09/2026
Bộ trưởng Lương Tam Quang gửi Thư chúc mừng thầy giáo, cô giáo và các em học sinh Trường Văn hóa Công an nhân dân
05/09/2026Thứ trưởng Nguyễn Văn Long gửi Thư khen Công an tỉnh Ninh Bình
04/09/2026Lãnh đạo Bộ Công an gửi Thư khen Công an các đơn vị, địa phương
04/09/2026
Công điện về việc tập trung khắc phục hậu quả bão số 4 và mưa lũ
29/08/2026
Thủ tướng chỉ đạo tăng cường bảo đảm an ninh, trật tự dịp Lễ Quốc khánh 2/9
24/08/2026